Aragón pasa del 15,6% al 14,6%: la vivienda deja de acelerar
14 de septiembre de 2026
Entradilla
Hay una frase que se ha repetido mucho este verano: «la vivienda en Aragón es la que más sube de España«. Es cierta, viene del INE y no hay nada que objetar al dato.
El problema es lo que la gente hace con ella. Un propietario de Almozara la lee, la aplica a su piso y sale al mercado con una expectativa que no le corresponde. Porque el mercado de su calle no se parece al de la comunidad autónoma.
Los datos de agosto de 2026 lo dejan bastante claro.
Los números de agosto
Estas son las cifras de precio de oferta publicadas por Idealista para agosto de 2026:
| Ámbito | Precio de oferta | Variación anual |
|---|---|---|
| Aragón | 1.691 €/m² | +15,4% |
| Zaragoza provincia | 1.778 €/m² | +16,9% |
| Zaragoza capital | 2.343 €/m² | +10,5% |
Fuente: Idealista, informe de precios de venta, agosto de 2026. Precio de oferta (mediana de anuncios publicados), no precio de escritura. Idealista revisó su metodología en julio de 2026 y rehízo la serie histórica.
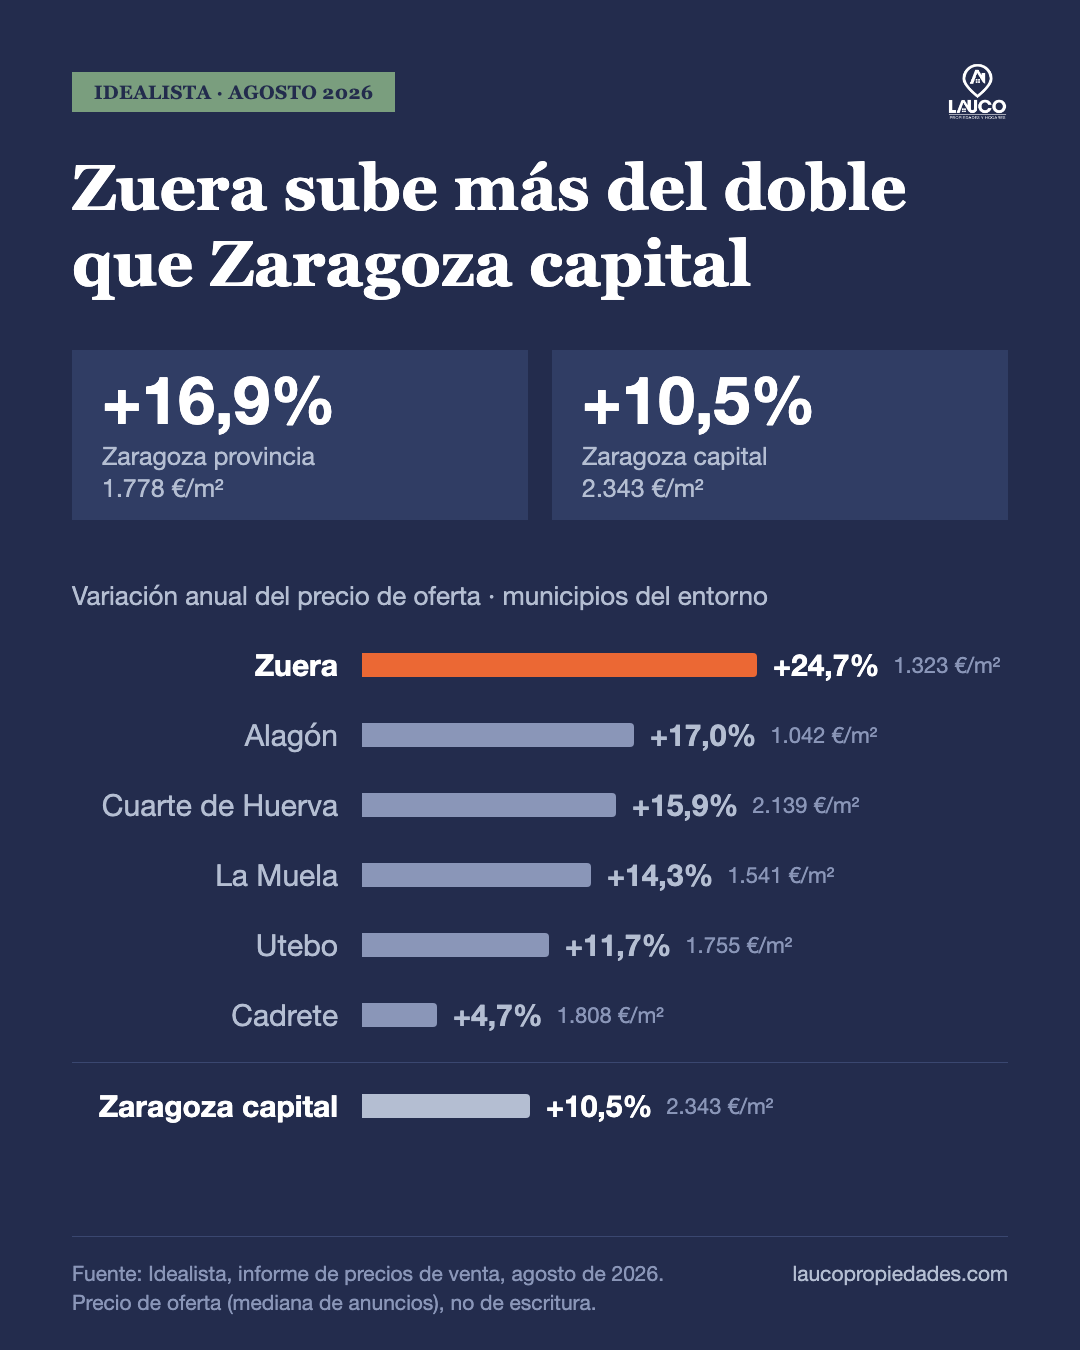
La primera lectura ya es contraintuitiva: la provincia sube más rápido que la capital. Seis puntos y medio más, en el mismo mes y con la misma metodología.
Y si se baja al detalle de los pueblos de alrededor, el contraste se acentúa:
| Municipio | Precio de oferta | Variación anual |
|---|---|---|
| Zuera | 1.323 €/m² | +24,7% |
| Alagón | 1.042 €/m² | +17,0% |
| Cuarte de Huerva | 2.139 €/m² | +15,9% |
| La Muela | 1.541 €/m² | +14,3% |
| Utebo | 1.755 €/m² | +11,7% |
| Cadrete | 1.808 €/m² | +4,7% |
Fuente: Idealista, agosto de 2026. Precio de oferta.
Dentro de la propia ciudad pasa exactamente lo mismo
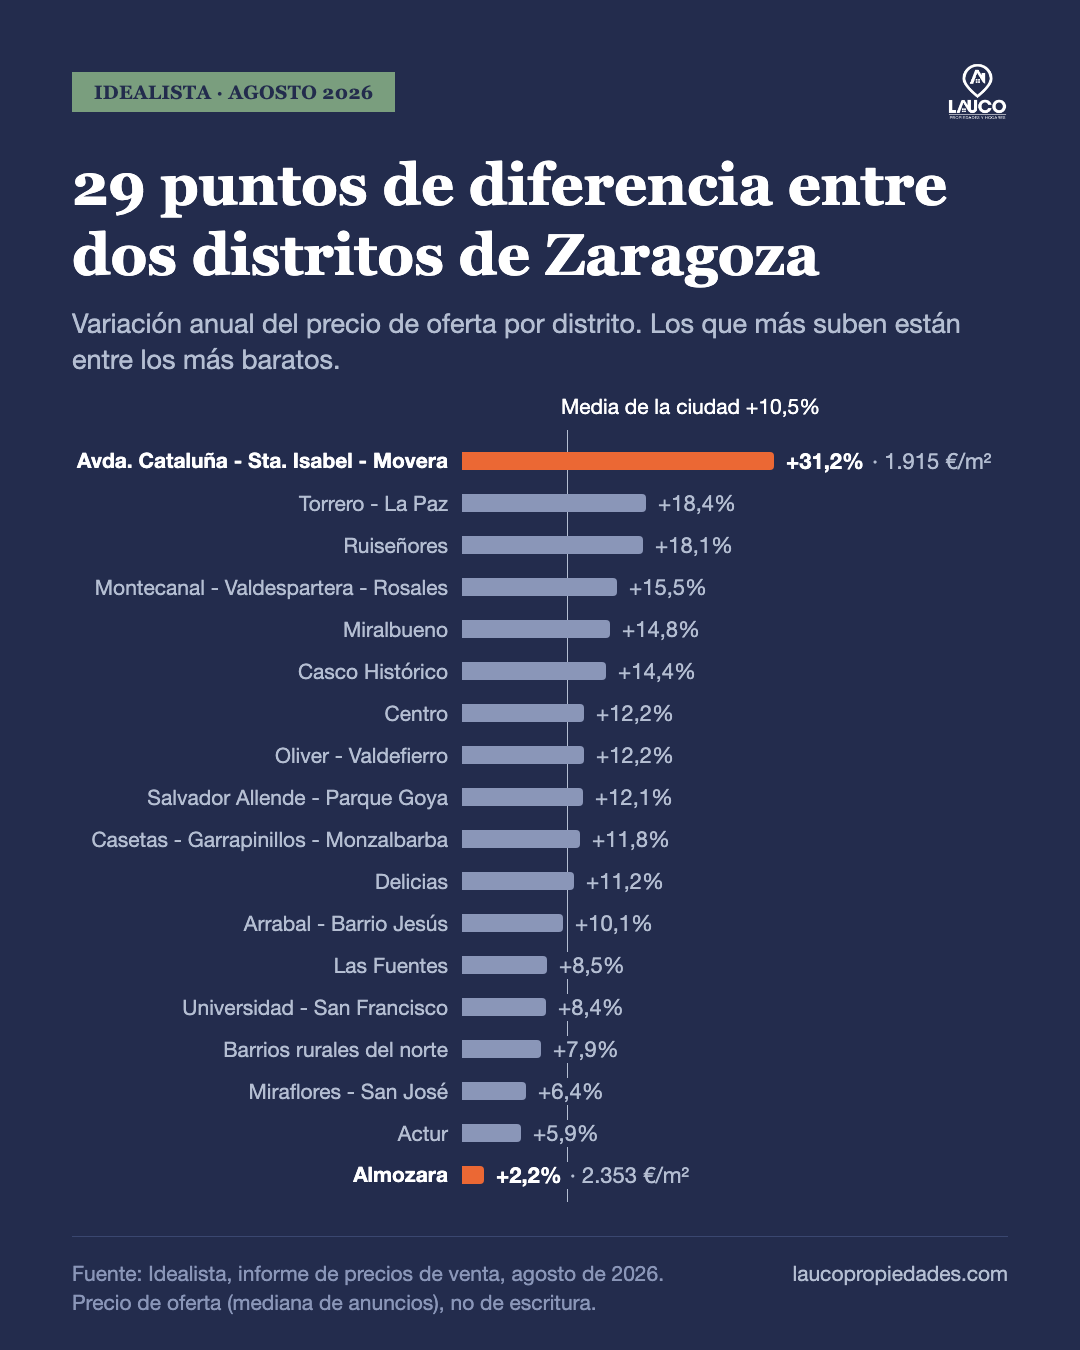
Esto es lo que hace que el fenómeno sea difícil de atribuir a la casualidad. No es solo capital contra provincia: dentro de Zaragoza, los distritos que más suben son los más baratos.
| Distrito | €/m² ago. 2026 | Var. mensual | Var. anual |
|---|---|---|---|
| Centro | 3.122 € | +1,5% | +12,2% |
| Universidad – San Francisco | 2.782 € | −2,2% | +8,4% |
| Ruiseñores | 2.729 € | −6,4% | +18,1% |
| Actur | 2.714 € | −1,5% | +5,9% |
| Montecanal – Valdespartera – Rosales | 2.467 € | +0,9% | +15,5% |
| Miraflores – San José | 2.461 € | −1,5% | +6,4% |
| Miralbueno | 2.418 € | −0,5% | +14,8% |
| Casco Histórico | 2.364 € | −1,3% | +14,4% |
| Almozara | 2.353 € | −1,5% | +2,2% |
| Arrabal – Barrio Jesús | 2.290 € | +0,5% | +10,1% |
| Delicias | 2.242 € | +1,1% | +11,2% |
| Salvador Allende – Parque Goya | 2.233 € | −1,1% | +12,1% |
| Torrero – La Paz | 2.199 € | +0,1% | +18,4% |
| Las Fuentes | 2.171 € | −0,4% | +8,5% |
| Oliver – Valdefierro | 2.003 € | 0,0% | +12,2% |
| Avda. Cataluña – Sta. Isabel – Movera | 1.915 € | +2,1% | +31,2% |
| Casetas – Garrapinillos – Monzalbarba | 1.461 € | −2,4% | +11,8% |
| Barrios rurales del norte | 1.377 € | +1,5% | +7,9% |
Fuente: Idealista, agosto de 2026. Precio de oferta.
Fíjate en los extremos. Avenida Cataluña-Santa Isabel-Movera sube un 31,2% anual. Almozara, un 2,2%. Entre dos distritos de la misma ciudad, en el mismo mes, hay veintinueve puntos de diferencia.
Y el patrón se sostiene: de los cinco distritos que menos suben, cuatro están por encima de los 2.350 €/m². De los que más suben, casi todos están por debajo de la media de la ciudad.
Por qué está pasando esto
La explicación más razonable, y la que mejor encaja con el calendario, está en la financiación.
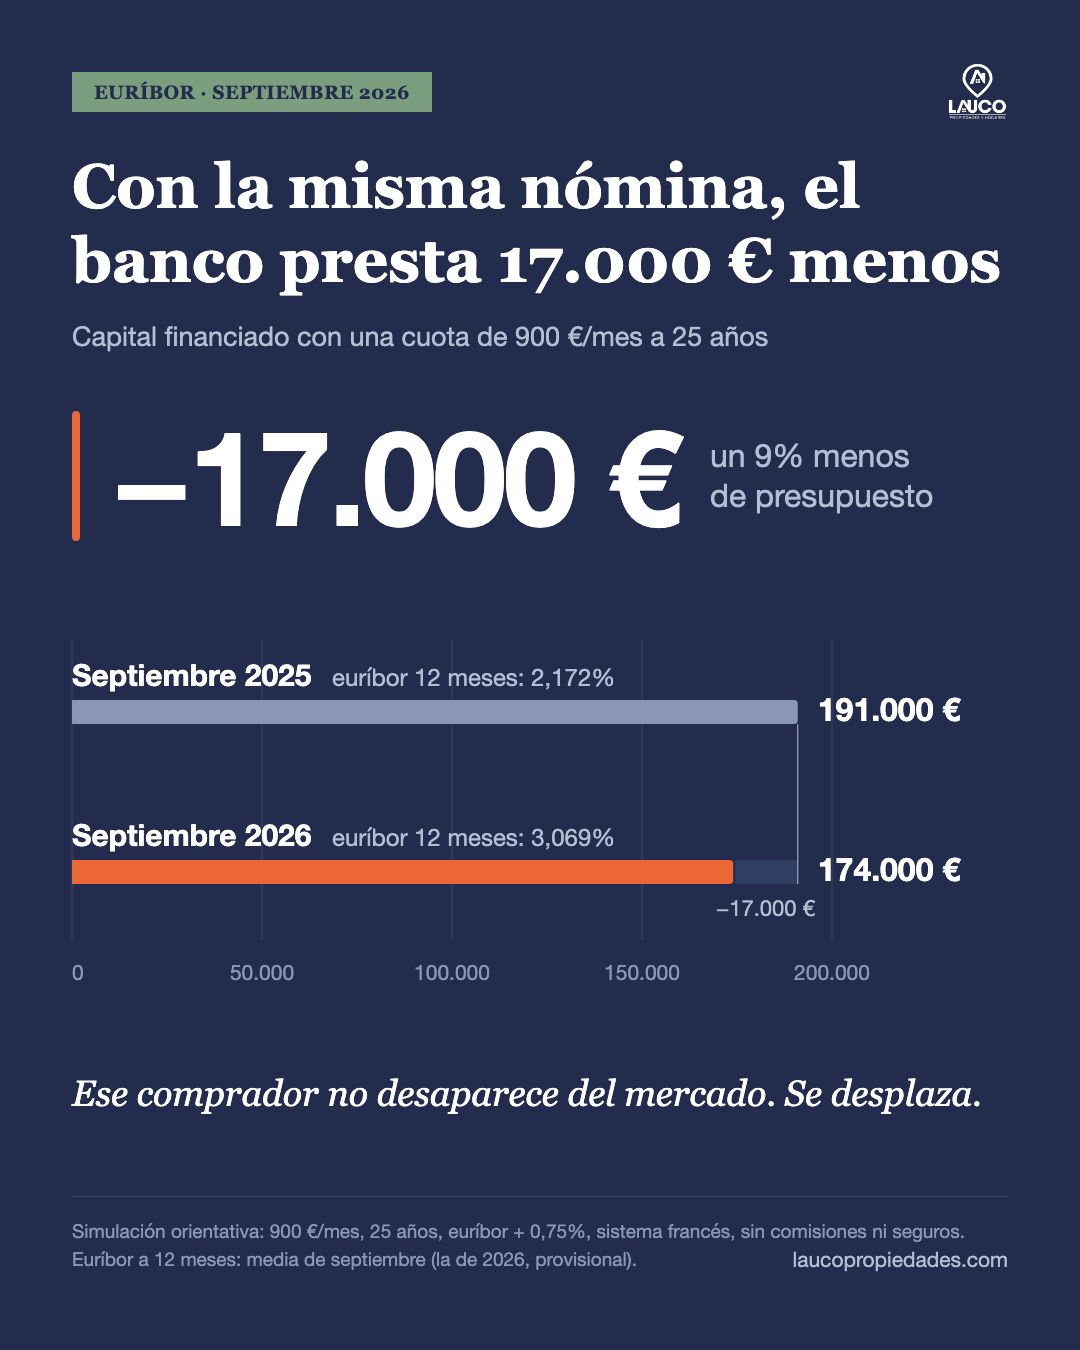
El euríbor a 12 meses lleva subiendo desde el primer trimestre de 2026. La media provisional de septiembre está en el 3,069%, frente al 2,952% de agosto y al 2,172% de septiembre de 2025.
Lo relevante no es lo que eso hace con las cuotas de quien ya compró. Es lo que hace con quien todavía no ha firmado.
Cuando un banco estudia una operación, decide primero qué cuota mensual puede soportar el comprador y, a partir de ahí, calcula cuánto capital le presta. Si el tipo sube, ese capital baja.
Con una cuota máxima de 900 euros al mes, a 25 años y con un diferencial de euríbor + 0,75%:
- Con el euríbor de septiembre de 2025, el banco financiaba unos 191.000 euros.
- Con el de septiembre de 2026, financia unos 174.000 euros.
Diferencia: alrededor de 17.000 euros. Misma nómina, mismo ahorro, un 9% menos de presupuesto.
Simulación orientativa, sistema francés, sin comisiones ni seguros vinculados.
Y aquí está la clave: ese comprador no desaparece del mercado. Se desplaza.
Cuando alguien lleva año y medio buscando piso, ha visto veinte casas y tiene el ahorro preparado, no cancela el proyecto porque el banco le recorte 17.000 euros. Ajusta la búsqueda. Cambia Actur por Torrero, o Zaragoza por Cuarte. Y en cuanto un número suficiente de compradores hace ese mismo movimiento a la vez, los precios de las zonas asequibles empiezan a subir más rápido que los de las caras.
Eso es, con bastante literalidad, lo que muestran las tablas de arriba.
Un apunte sobre qué mide cada cifra
Conviene tener presentes tres cosas antes de usar estos números en una conversación seria.
Uno. Todo lo anterior es precio de oferta: la mediana de lo que se pide en los anuncios. No es lo que se firma. El precio de escritura lo publican los Registradores y el Notariado, y para Zaragoza capital la Estadística Registral Inmobiliaria del segundo trimestre de 2026 lo sitúa en 2.404 €/m², con un alza interanual del 15,9%, récord de la serie.
Dos. Esos dos números, los 2.343 de oferta y los 2.404 de escritura, no se restan. Uno es una mediana de anuncios de hoy; el otro, una media de operaciones firmadas hace tres o seis meses, y además incluye obra nueva. Parte de cualquier diferencia entre ambos es aritmética de metodologías, no mercado. Lo que sí se puede hacer es seguir cada serie por separado.
Tres. Precio y volumen son termómetros distintos. Que el precio esté en máximos no significa que se venda mucho: en el segundo trimestre las compraventas registradas marcaron el mínimo de siete trimestres. Se vende menos, y lo que se vende se firma más caro. Las dos cosas a la vez.
Qué significa esto si vas a vender
Tres consecuencias prácticas.
1. El dato de tu comunidad autónoma no sirve para poner precio a tu piso. El +15,4% de Aragón es una media que incluye Zuera, Alagón, Teruel capital y Barbastro. Si tu vivienda está en Almozara, tu referencia real es el +2,2%. Aplicar el dato regional a una vivienda concreta es el error de valoración más común que vemos, y no viene de la codicia: viene de haber leído un titular.
2. Si tu vivienda está en zona consolidada, el mercado ya no te está empujando. Actur, Almozara, Miraflores-San José y Universidad-San Francisco han cerrado agosto en negativo en variación mensual. No es una caída de precios, es una pausa. Pero significa que la estrategia de «espero unos meses y el mercado me sube el precio» ha dejado de funcionar en esas zonas.
3. Si tu vivienda está en zona asequible, tienes viento a favor, pero con fecha. Torrero, Avenida Cataluña, Oliver-Valdefierro o Casetas están recibiendo la demanda que se ha ido desplazando. Eso es una oportunidad real. Ahora bien, esa demanda llega con un presupuesto ajustado al céntimo por el banco: si sales por encima de su techo de financiación, no te va a negociar. Simplemente no te va a llamar.
Lo importante no es cuánto sube la vivienda, es cuánto sube la tuya
En LAUCO Propiedades y Hogares trabajamos con propietarios de Zaragoza y su entorno que quieren vender bien: al mejor precio posible, en un plazo razonable y sin cadenas de rebajas.
Y empezamos siempre por el mismo sitio: por saber en qué mercado estás realmente. No el de España, ni el de Aragón, ni el de la ciudad. El de tu distrito, tu tipología y tu estado de conservación, cruzado con lo que se ha cerrado de verdad en los últimos meses.
Con los datos de agosto en la mano, esa diferencia entre el mercado real y el mercado del titular puede ser de veinte puntos porcentuales. En una vivienda de 250.000 euros, eso son muchos meses de anuncio y bastante dinero.
Si estás valorando vender este otoño, hablemos antes de que publiques el anuncio.
LAUCO Propiedades y Hogares · 976 910 707 · WhatsApp 653 346 970
Este artículo tiene finalidad informativa y no constituye asesoramiento fiscal, jurídico ni financiero. Las simulaciones hipotecarias son orientativas y las condiciones concretas dependen de cada entidad y cada perfil.
Fuentes: Idealista, informe de precios de venta de agosto de 2026 (precio de oferta, mediana de anuncios; metodología revisada en julio de 2026) · Estadística Registral Inmobiliaria del Colegio de Registradores, 2T 2026 · EuriborDiario, media provisional de septiembre de 2026.